Reserva de emergência para iniciantes sobrecarregados: Como começar a juntar seus primeiros 500 reais de segurança sem precisar viver exclusivamente de macarrão instantâneo.
Se você está no corre, com pouco tempo e muita conta, esta é a rota prática para montar sua primeira reserva de emergência sem radicalizar a alimentação nem cair na ilusão dos atalhos. A proposta aqui é simples e realista: construir os primeiros R$ 500 com passos pequenos, consistentes e alinhados ao seu dia a dia, usando ajustes pontuais em gastos comuns como delivery, assinaturas e compras por impulso. Com linguagem direta, foco em ação e zero perfeccionismo, você vai entender como dar o primeiro passo hoje e manter o ritmo sem abrir mão do essencial.
Eu acredito que o bem-estar verdadeiro começa na aceitação das próprias imperfeições, e isso vale também para as finanças. Não precisamos transformar a vida em planilha ou romantizar o cansaço para fazer o dinheiro funcionar. A produtividade tóxica não é requisito para ter controle; constância e escolhas conscientes, sim. Vamos ao que interessa: a sua mini-reserva.
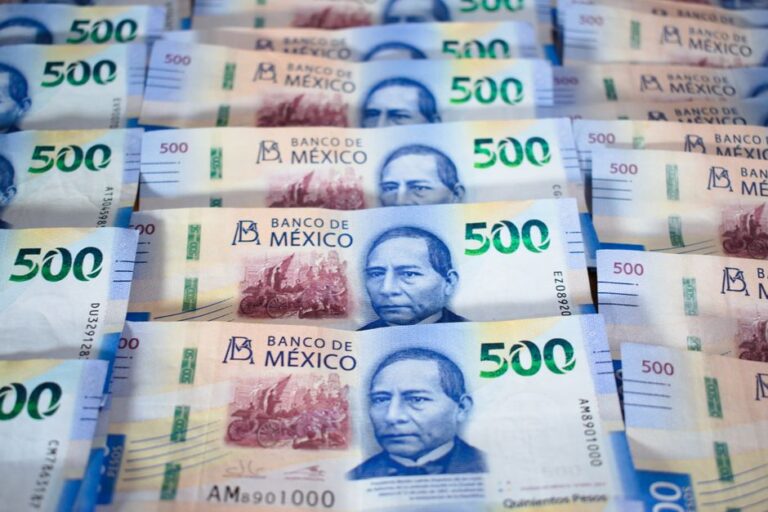
A reserva de emergência é um colchão financeiro criado para segurar imprevistos sem estourar o cartão ou atrasar contas. Para quem está começando, estabelecer uma “mini-reserva” dá clareza de meta e acelera a motivação. Segundo o artigo Reserva de Emergência em 2026: Quanto, Onde e Como Construir, a Fase 1 propõe uma Mini-Reserva de R$ 500 para cobrir emergências pequenas como remédio e conta atrasada, com a meta maior de 1 a 3 meses de despesas em etapas seguintes.
Traduzindo para a prática: ao focar nos primeiros R$ 500, você cria uma camada de segurança que evita juros e alivia a ansiedade. É como fechar a primeira trava da porta. Depois, com o hábito formado, ampliar para 1, 2 ou 3 meses fica mais palpável e menos sofrido.
Importante: R$ 500 não “resolvem a vida”, mas resolvem problemas pequenos que, somados, costumam drenar o orçamento. Começar por uma cifra objetiva, alcançável e útil mantém você no jogo sem cobrança irreal.
Para montar a sua reserva você vai ter que começar de algum lugar. O melhor jeito é tirar o que sobrar e ir guardando. 100 reais mensais em 5 meses já somam os 500. Eu também discordo daquele conselho de “comece guardando 500 de cara”, porque para muita gente isso é ilusório. Chegar nos 500 é mais fácil do que começar por eles. A lógica aqui é acumular em parcelas pequenas e frequentes.
O caminho mais curto geralmente está em mordidas no orçamento que você já tem: assinaturas, entregas e compras automáticas. Em outra ocasião, eu mencionei o quanto eu separava para streamings e para os deliverys de sexta. Se você for ver, só essas duas coisas já somam mais de 500 por mês. Se fosse o caso de economizar, era dali que eu tiraria. Você pode ajustar por algumas semanas, atingir a meta e depois reequilibrar.
Montamos a seguir um plano claro, sem sofrimento desnecessário e com resultados que cabem no calendário de quem está sobrecarregado.
Reserve 10 minutos para duas ações cirúrgicas e de alto impacto:
Se cada cancelamento poupar R$ 20 a R$ 40 e você vender um item por R$ 50 a R$ 100, os primeiros R$ 100 podem entrar ainda esta semana. O segredo é repetir esse microprocesso por duas a quatro semanas.
Comida por app é conforto e, em dias corridos, sobrevivência. Em vez de cortar tudo e depois compensar no impulso, troque a forma de pedir. A página Dicas para economizar no iFood (e conseguir cupons) resume três hábitos úteis: comparar opções, controlar taxa de entrega e usar cupons do jeito certo. Ao aplicar isso, você reduz a conta sem abrir mão das refeições estratégicas.
Se você tem “aquela sexta do delivery”, experimente alternar: uma sexta sim, outra não. Nas semanas sem delivery, direcione a economia diretamente para a mini-reserva. Se a sua soma mensal de streamings e delivery passa de R$ 500, bastam duas semanas de ajuste para bater a meta inicial.
Use um micro-orçamento semanal que caiba no fluxo real da sua vida. Em quatro semanas, a soma aparece.
O importante é a transferência imediata do valor economizado. Quanto menos tempo o dinheiro ficar “solto”, menores as chances de você gastá-lo sem perceber.
O destino da mini-reserva precisa atender a três critérios básicos: segurança do dinheiro, facilidade para sacar quando preciso e separação mental do restante das finanças. Para a primeira etapa, priorize a separação e a acessibilidade.
Depois que os primeiros R$ 500 estiverem formados, revisite a estratégia e avalie a evolução para as próximas fases de reserva, lembrando o enquadramento prático da Mini-Reserva indicado em Reserva de Emergência em 2026: Quanto, Onde e Como Construir.
O descanso não é uma recompensa, é uma necessidade inegociável. Por isso, o seu plano financeiro precisa respeitar a sua energia. Em vez de metas grandiosas, mantenha rituais curtos e repetíveis que não exigem força de vontade infinita.
A tecnologia deve servir à nossa rotina, não ditar o comportamento. Use alertas simples no calendário e apps de lembrete para proteger seus depósitos, mas evite pilhas de notificações que mais drenam do que ajudam.
Alguns tropeços são previsíveis e, portanto, evitáveis. Aqui vão os principais, com soluções diretas:
Se a sua realidade pede um horizonte mais diluído, um plano de 5 meses funciona bem. Lembre do princípio: tirar o que sobrar e ir guardando. Com R$ 100 por mês, você chega lá.
Ao final, além dos R$ 500, você terá uma rotina mais enxuta, decisões mais conscientes e menos dependência de crédito para emergências pequenas.
Guarde este checklist e execute um item por dia útil. Cinco minutos já geram tração.
O acúmulo de experiências sempre supera o acúmulo de coisas. Aqui, a experiência é ganhar autonomia financeira diária com escolhas possíveis e consistentes.
Se a dívida é rotativa e muito cara, priorize interromper os juros enquanto cria, em paralelo, uma mini-reserva simbólica. Mesmo aportes pequenos evitam novos atrasos e protegem contra mais imprevistos. O equilíbrio entre reduzir juros e formar a primeira camada de segurança costuma ser o mais sustentável.
Separe a mini-reserva em conta distinta e dê um nome claro ao objetivo. Visualmente, isso reduz a tentação. Estabeleça critérios simples de uso: saúde, conta essencial atrasada, conserto emergencial. Qualquer outra coisa fica para o orçamento normal.
Pode valer se você realmente utiliza e se a assinatura for flexível, sem fidelidade, como indica Assinaturas | Lince – Matriz – Prefiro Delivery. Ative quando houver volume de pedidos que compense e pause quando não houver.
Sim. Compare opções, controle taxas e use cupons de forma estratégica, como orienta Dicas para economizar no iFood (e conseguir cupons). O objetivo é gastar melhor, não abolir o conforto que ajuda na sua rotina.
Reforce o hábito e avance para as próximas fases de reserva, tendo a Mini-Reserva como base, conforme o enquadramento prático do artigo Reserva de Emergência em 2026: Quanto, Onde e Como Construir. Faça isso no seu ritmo, sem medidas extremas e com ajustes graduais.